

Del clima a la seguridad: el hidrógeno revela cambios en la política energética de Europa
Desde la crisis energética de 2022, Europa ha redefinido por qué apoya el hidrógeno. Inicialmente promocionado principalmente como una forma de descarbonizar sectores difíciles de electrificar, el hidrógeno ahora se presenta también como un medio para reducir la dependencia de los combustibles fósiles importados y fortalecer la seguridad energética a largo plazo. A medida que Europa acelera su cambio hacia la energía renovable nacional, los gobiernos continúan considerando el hidrógeno como un complemento importante a la electrificación directa, particularmente en sectores donde la electrificación sigue siendo difícil o costosa.
España tiene más sol y viento que casi cualquier otro país de Europa, y una base industrial que ya utiliza hidrógeno a escala. Es uno de los pocos países del continente que podría convertirse en un exportador regional de hidrógeno es capaz de producir más hidrógeno del que necesita a costos competitivos.
Sin embargo, la mayor amenaza a esa ambición es un tramo de montañas que separa a España del resto de Europa, y un vecino que no está seguro de si el hidrógeno debería cruzarlas.
Después de 2022, Europa cambió su visión sobre el hidrógeno
Para nuestro último estudio, queríamos descubrir si la invasión rusa de Ucrania y el uso más amplio de las exportaciones de energía a Europa como armas han cambiado decisivamente la forma en que los responsables políticos europeos piensan sobre la energía, especialmente la energía renovable y el hidrógeno.
Lo que descubrimos al leer casi 3.000 páginas de estrategias sobre hidrógeno de la Comisión Europea y ocho Estados miembros es que Lo que los gobiernos pretenden lograr con el hidrógeno ha cambiado. Antes de la guerra, la seguridad aparecía en menos de una de cada cinco declaraciones sobre objetivos políticos (19%). Después de la guerra, una de cada cuatro declaraciones versaba sobre seguridad (26%).
La forma en que los gobiernos intentan alcanzar sus objetivos también ha cambiado. Todo gobierno tiene tres formas básicas de influir en la sociedad. Puede obligar usando “palos”, recompensar con “zanahorias” o persuadir mediante “sermones”. Los académicos llaman a esto “lógicas políticas”. Después de la guerra, los palos ganaron terreno. Las menciones a lógicas políticas coercitivas, como regulaciones y mandatos, aumentaron del 17% al 23%.
También cambiaron las opiniones sobre el papel del hidrógeno en el sistema energético. Los gobiernos europeos describieron el hidrógeno menos como un rival de la electrificación en los sectores difíciles de reducir, y más como un complemento. Ven el hidrógeno como una forma de almacenar electricidad renovable durante meses, permitiéndole respaldar el sistema eléctrico, así como el ingrediente central de combustibles líquidos y limpios para el transporte que podrían producirse localmente para hacer funcionar todo, desde aviones hasta tanques.
España se opone a la tendencia
España ocupa una posición diferente en la emergente economía del hidrógeno en Europa. Sus abundantes recursos solares y eólicos podrían permitirle producir grandes cantidades de hidrógeno renovable, mientras que sus refinerías e industrias químicas ya satisfacen una demanda interna sustancial. España, por tanto, espera utilizar algo de hidrógeno renovable en casa y exportar algo a centros industriales en otras partes de Europa, especialmente a través del corredor H2Med previsto.
En este contexto, España se opone a la tendencia política más amplia. Si bien casi todos los gobiernos de nuestra muestra pusieron mucho mayor énfasis en la seguridad después de 2022, alineándose en términos generales con la Comisión Europea, España cambió relativamente poco su narrativa. También se alejó de mandatos y obligaciones, apoyándose más en incentivos (“zanahorias”) y persuasión (“sermones”). Esto puede reflejar la posición esperada de España como un importante productor y exportador, en lugar de principalmente como un consumidor dependiente de las importaciones. Pero sus ambiciones exportadoras dependen de que los países vecinos apoyen los oleoductos necesarios y de que surja una demanda suficiente en otras partes de Europa.
Un mercado que se detiene en la montaña
En nuestro estudio, también mapeamos las prioridades estratégicas de los Estados miembros clave en torno a la dimensión internacional del hidrógeno. Como muestra la figura, estas prioridades son claras en casi todos los países excepto uno.
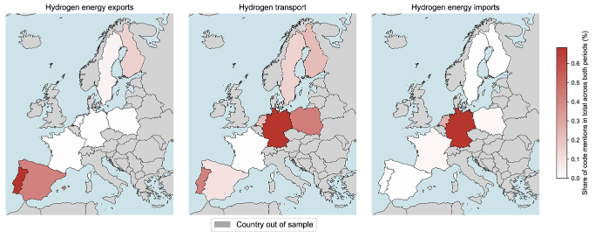
Al principio, el partido parece prometedor. Alineados con sus abundantes energías renovables, Portugal y España quieren vender hidrógeno al resto de Europa. Encontrarán gobiernos que ven las importaciones de hidrógeno como una prioridad estratégica, como los Países Bajos y Alemania. En papel, Los exportadores del Sur y los importadores del Norte se complementan, allanando el camino para un potencial mercado interno de hidrógeno en Europa..
Pero un mercado necesita un camino entre comprador y vendedor. El transporte de hidrógeno es la pieza clave que falta. Si bien tanto los exportadores como los importadores potenciales de hidrógeno consideran que el transporte es una alta prioridad, el país que los separa, Francia, no lo hace.
Francia muestra el menor interés por el transporte de hidrógeno de toda nuestra muestra. Su posición geográfica central entre los exportadores potenciales de la Península Ibérica y los importadores potenciales del noroeste de Europa convierte la posición francesa en un cuello de botella para el comercio europeo de hidrógeno. Como tal, la geografía convierte las prioridades de Francia en un problema europeo.
Cuando todos los países ganan, Europa pierde
Desde la crisis energética, la Comisión Europea y la mayoría de los Estados miembros han avanzado en la misma dirección: más objetivos de seguridad, más lógicas coercitivas y más atención a cómo el hidrógeno y la electricidad pueden funcionar juntos. Europa parece unida. Acercándonos un paso más, el panorama es más complicado.
Las diferencias tienen menos que ver con la dirección general que con los detalles: qué objetivos son más importantes, qué herramientas utilizar, en qué subsectores centrarse y qué canales construir primero. Y es en estos detalles donde se hace o se pierde el mercado europeo del hidrógeno.
Considere hacia dónde conduce el interés de cada país. Francia tiene poco que ganar transportando hidrógeno de otro país a través de su territorio, por lo que no siente mucha urgencia de construir el vínculo a través de los Pirineos. España, en lugar de enviar su hidrógeno al norte, podría acoger con agrado que las industrias que lo necesitan vengan al sur. Si exportar el combustible resulta demasiado difícil, España podría intentar importar las industrias que lo utilizan. Sin embargo, estos intereses individuales pueden no cuadrar con una estrategia verdaderamente europea.
Si Francia se demora, es posible que las empresas industriales establecidas en el noroeste de Europa nunca reciban las materias primas baratas y limpias que necesitan para sobrevivir. En el intento de mover industrias dentro de Europa, algunos pueden perderse en el camino o optar por trasladarse fuera de la UE por completo.
Ésta es la lección más amplia de cómo ha cambiado la política del hidrógeno. Europa no abandonó sus ambiciones climáticas después de 2022; los reformuló como parte de una agenda de seguridad y competitividad. Las mismas tecnologías que alguna vez se promovieron como soluciones para un planeta en calentamiento ahora se promueven como salvaguardias para tiempos turbulentos. Pero una salvaguardia es más fuerte cuando se construye en conjunto. Es más probable que el hidrógeno fortalezca la seguridad de Europa si se lo trata como un interés común y no como otro foco de competencia interna. Esto depende de si Europa puede mirar más allá de las fronteras nacionales y elevar su mirada más allá de las montañas que se encuentran en medio.
***
James Rodilla
Sobre los autores: James Kneebone es investigador doctoral en el Grupo de Sostenibilidad y Tecnología de ETH Zürich y se centra en la política industrial, energética y de hidrógeno en Europa. Anteriormente fue investigador asociado en la Escuela de Regulación de Florencia, donde trabajó en la financiación del hidrógeno de la UE, la justicia en las cadenas de valor del hidrógeno renovable y la seguridad energética. Antes de esto, trabajó en la DG ENER de la Comisión Europea en materia de seguridad del suministro energético y la Estrategia de Metano de la UE. James tiene una maestría en Desarrollo Internacional de la Universidad de Utrecht y una licenciatura en Ciencias y Artes Liberales de la University College Maastricht.
Alejandro Nuñez-Jimenez
Sobre los autores: Alejandro Núñez-Jiménez es líder del grupo de investigación e investigador principal de la Cátedra de Sostenibilidad y Tecnología de ETH Zurich, y asociado del Centro Belfer de la Escuela Kennedy de Harvard. Su investigación se centra en política energética, innovación, modelado basado en agentes y modelado de sistemas energéticos. Enseñan Innovación y Gestión Energética a nivel de maestría en ETH Zurich y se desempeñan como editor académico en PLOS Climate. Recibieron una beca Ambizione de la Fundación Nacional Suiza para la Ciencia para el proyecto Zero-AMPS. Completaron su doctorado en ETH Zurich, tienen títulos de EPFL y UPM y han trabajado en la industria solar en Madrid y Dubai.